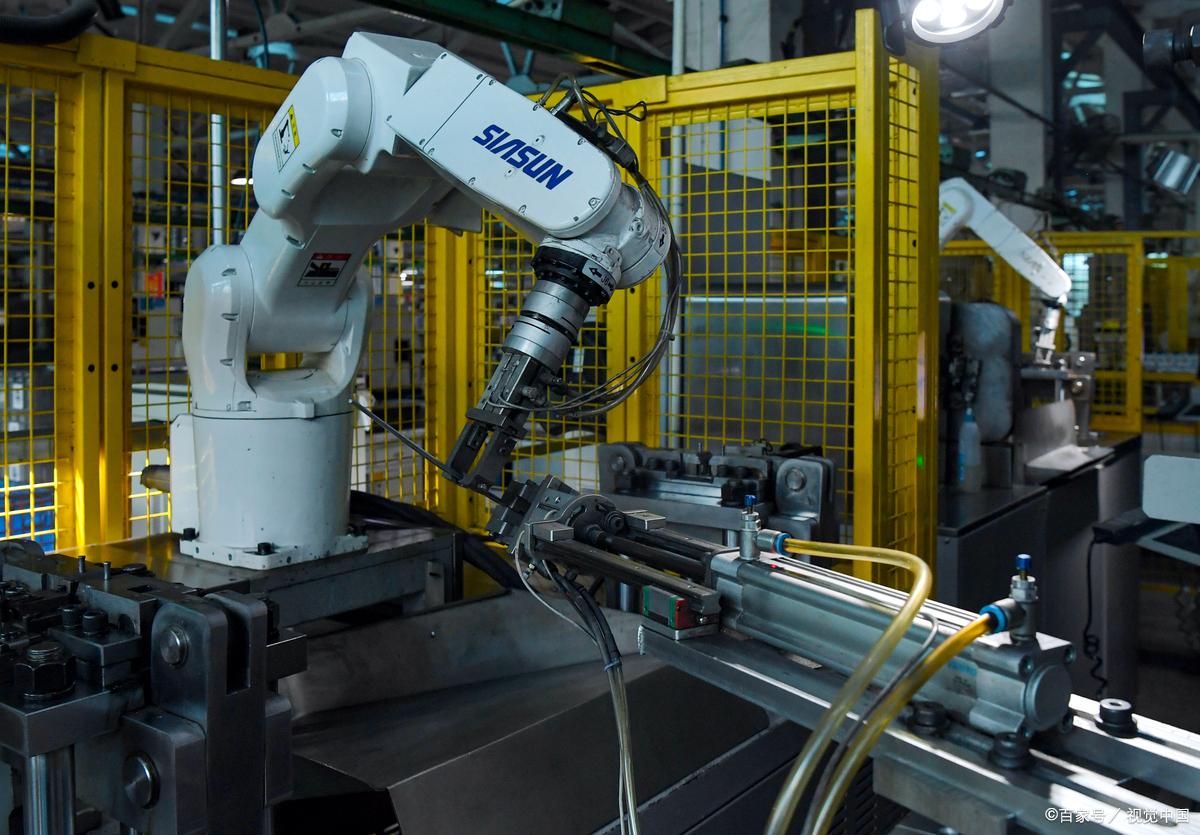
在制造业转型升级的浪潮中,工业机器人被誉为“制造业皇冠上的明珠”。从汽车焊接到电子组装,从物流搬运到精密加工,工业机器人以其高效、精准、稳定的特性,被公认为现代工业不可或缺的核心装备。一个令人费解的现象是:尽管业界普遍认同工业机器人的战略价值,但其实际普及率却远未达到预期。数据显示,中国制造业的机器人密度虽已提升至每万名工人约470台(2023年数据),但在大量中小企业和传统行业中,机器人的渗透率依然很低。为什么“必不可少”的工业机器人,却迟迟无法实现大规模普及?背后是多重现实因素的叠加。第一,高昂的初始投资与回报周期。一台入门级工业机器人加上配套的夹具、安全围栏和集成费用,通常需要十几万到几十万元,高端机型更是上百万元。对于利润微薄的中小企业而言,这笔投入可能相当于数年净利润。即便考虑长期人力替代,回本周期也往往需要2-4年,而市场波动、订单不确定性让企业不敢轻易押注自动化。第二,柔性不足与场景适配难题。传统工业机器人擅长大批量、标准化生产,但如今消费需求日益个性化,产品生命周期缩短,多品种小批量成为常态。机器人编程复杂,换产调试耗时长,对于频繁切换工序的工厂,反而不如人工灵活。许多工序(如不规则装配、打磨、质检)仍依赖人类的感知与判断,机器人难以完全替代。第三,技术门槛与人才短缺。工业机器人的部署、编程、维护需要专业工程师。中小企业普遍缺乏这类人才,外部系统集成商服务费用高且响应慢。一旦机器人故障,停机维修可能造成整线停产,而招不到合适的技术人员成为常态困扰。第四,心理阻力与就业顾虑。一线员工担心被机器取代,产生抵触情绪;管理层则担忧自动化带来的管理变革和劳资关系挑战。尤其在劳动密集型地区,维持就业稳定的社会压力也让一些企业放缓自动化步伐。第五,市场环境与政策落地差异。尽管国家出台多项补贴和税收优惠鼓励机器人应用,但申报流程繁琐、门槛较高,部分中小企业难以享受。低价竞争导致部分国产机器人质量不稳定,企业试错成本高,进一步抑制了采购意愿。趋势正在改变。随着协作机器人、AI视觉、云平台等技术的发展,机器人正变得更便宜、更易用、更安全。租赁模式和“机器人即服务”(RaaS)降低了使用门槛。人口老龄化与用工荒也在倒逼企业加速自动化。可以说,工业机器人普及率低并非因其“可有可无”,而是因为从“必要”到“普及”之间,横亘着经济性、技术适配性和社会心理三道鸿沟。跨越这三道鸿沟,需要技术创新、商业模式和政策支持的三管齐下。未来十年,随着成本下降和柔性提升,工业机器人有望从“奢侈品”变为“日用品”,真正走进千厂万企。
工业机器人必不可少,但普及率为何仍然偏低?
如若转载,请注明出处:http://www.infipower-china.com/product/12.html
更新时间:2026-10-23 23:54:27
产品列表
PRODUCT
----------------